
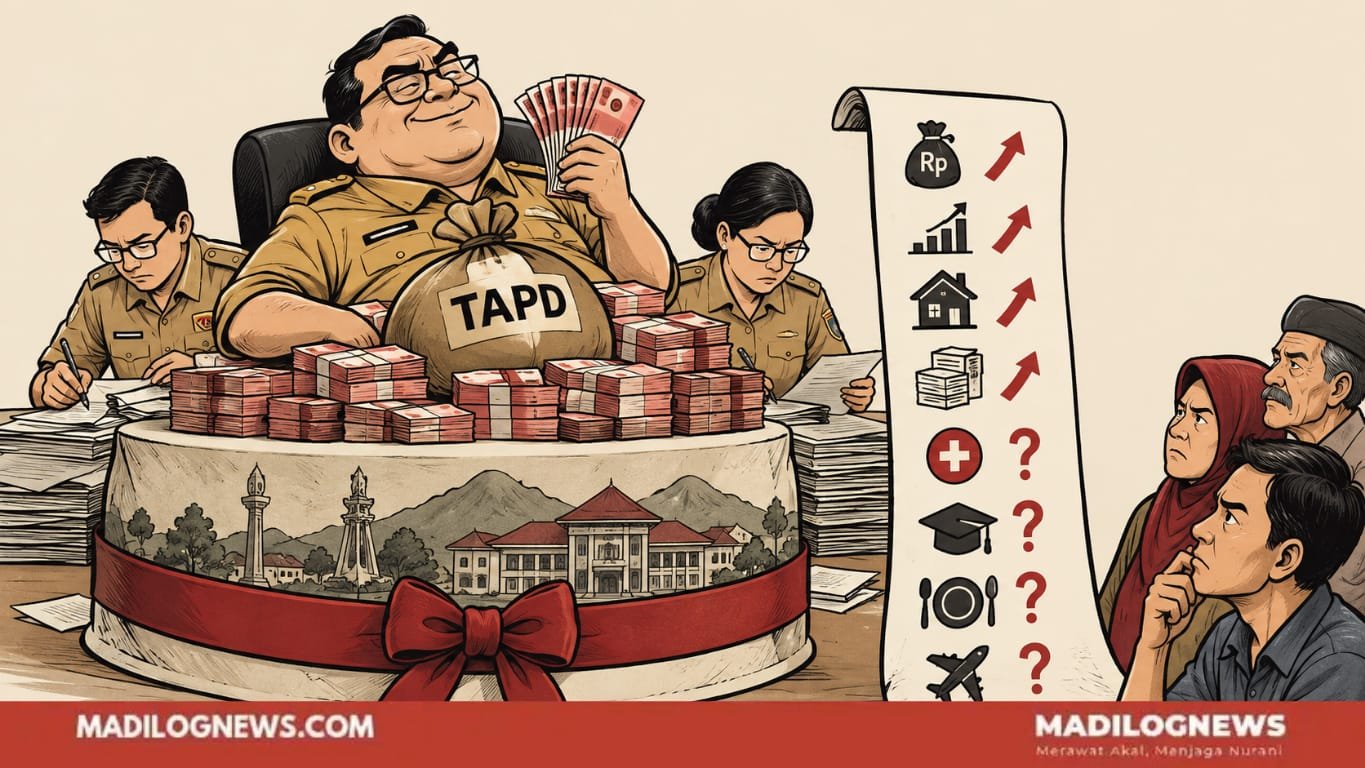
Ada satu hal yang patut direnungkan ketika membaca rancangan APBD: seberapa besar anggaran yang dikeluarkan pemerintah untuk menyusun rencana, dan seberapa meyakinkan hasilnya?
Pertanyaan itu relevan ketika melihat alokasi honorarium Tim Anggaran Pemerintah Daerah (TAPD) Kabupaten Purwakarta dalam rancangan APBD 2027. Nilainya mencapai Rp928.400.000 atau sekitar Rp928,4 juta, pada akun belanja honorarium penanggung jawab pengelola keuangan dengan kode rekening 5.1.02.02.001.00012.
Baca juga: Banggar DPRD Purwakarta Soroti Pengelolaan GOR oleh PB PBSI, Potensi Retribusi Dipertanyakan
Penyusunan anggaran memang melibatkan pekerjaan teknis, koordinasi lintas perangkat daerah, dan tanggung jawab yang tidak sederhana. Karena itu, besarnya honorarium tidak otomatis menunjukkan adanya masalah. Namun, publik wajar mempertanyakan dasar penghitungannya, beban kerja yang ditanggung, serta ukuran keberhasilan yang diharapkan.
Persoalannya bukan semata-mata mahal atau murah, melainkan apakah biaya yang dikeluarkan sepadan dengan ketelitian perencanaan yang dihasilkan. Sebab, anggaran yang baik tidak cukup hanya memenuhi prosedur. Target harus memiliki dasar yang masuk akal, belanja harus sesuai kebutuhan, dan prioritas harus disusun dengan pertimbangan yang matang.
Target Pendapatan dan Cara Pemerintah Menimbang Prioritas
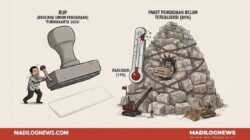
Target Pendapatan Asli Daerah (PAD) Purwakarta pada 2027 ditetapkan sebesar Rp1.642,87 miliar, meningkat 58,4 persen. Kenaikan ini menunjukkan ambisi besar untuk memperkuat pendapatan daerah. Namun, ambisi tersebut perlu ditopang strategi yang realistis, terutama ketika melihat sejumlah target pajak yang jaraknya cukup jauh dari realisasi sebelumnya.
Target Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) mencapai Rp586,65 miliar, sedangkan realisasi pada 2025 tercatat Rp64,11 miliar. Artinya, target tersebut sekitar 9,15 kali realisasi 2025, dengan selisih Rp522,54 miliar.
Target Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) juga meningkat tajam, dari realisasi 2025 sebesar Rp107,71 miliar menjadi Rp284,63 miliar pada 2027. Target ini sekitar 2,64 kali realisasi sebelumnya, dengan selisih Rp176,92 miliar.
Target tinggi bukan kesalahan dengan sendirinya. Pemerintah justru perlu berani menggali potensi pendapatan daerah. Namun, untuk target sebesar itu, publik perlu mengetahui asumsi dan strategi yang mendasarinya. Apakah ada rencana transaksi properti berskala besar, pembaruan basis data objek pajak, perubahan kebijakan, atau langkah intensifikasi yang diperkirakan mampu mendongkrak penerimaan? Tanpa penjelasan tersebut, target berisiko menjadi angka optimistis yang sulit diukur kelayakannya.
Pertanyaan tentang ketelitian perencanaan juga muncul dari sisi belanja. Anggaran alat tulis kantor (ATK) pada UPTD Pengelolaan Sampah Dinas Lingkungan Hidup tercatat sebesar Rp28,09 miliar, atau sekitar 55 persen dari total anggaran ATK kabupaten. Kebutuhan operasional pengelolaan sampah tentu penting, tetapi besarnya alokasi ini memerlukan penjelasan mengenai rincian barang, volume kebutuhan, harga satuan, dan komponen yang dimasukkan ke dalam rekening tersebut.
Hal serupa terlihat pada alokasi Jaminan Kecelakaan Kerja (JKK) bagi PPPK paruh waktu di Badan Keuangan dan Aset Daerah (BKAD) sebesar Rp22,62 miliar, sementara akun gaji dan tunjangan pada pos yang dirujuk tercatat Rp28,93 miliar. Perbandingan ini memunculkan pertanyaan tentang jumlah pegawai yang ditanggung, dasar penghitungan iuran, dan cakupan perlindungannya.
Kedua pos itu tidak otomatis keliru. Namun, angka besar perlu disertai perhitungan yang dapat ditelusuri agar kewajarannya bisa dinilai. Pemeriksaan anggaran semestinya tidak berhenti pada kelengkapan dokumen dan kesesuaian kode rekening, tetapi juga menguji relevansi serta manfaat belanja.
Persoalan berikutnya menyangkut proyeksi Sisa Lebih Perhitungan Anggaran (SiLPA). Dalam rancangan APBD 2027, nilainya tercatat Rp29,51 miliar, sama dengan SiLPA tahun anggaran 2025 yang telah diaudit. Kesamaan angka ini tidak otomatis menunjukkan kesalahan, sebab SiLPA dipengaruhi berbagai faktor, mulai dari efisiensi belanja hingga perubahan penerimaan dan pelaksanaan program. Meski demikian, dasar proyeksinya perlu dijelaskan: apakah berdasarkan pola historis, asumsi penerimaan dan belanja, atau pertimbangan lainnya?
Pengalaman tahun sebelumnya semestinya menjadi bahan evaluasi. Jika program tidak terlaksana sesuai rencana atau penerimaan meleset dari target, penyebabnya perlu ditelusuri agar perencanaan berikutnya lebih akurat.
Perhatian yang sama perlu diberikan pada pelayanan dasar. Dalam pos anggaran yang dirujuk, Standar Pelayanan Minimal (SPM) kesehatan tercatat nol rupiah untuk satu jenis layanan. Hal serupa muncul pada satu jenis layanan dalam urusan pendidikan kesetaraan. Angka nol itu tidak otomatis berarti layanan tidak diberikan, tetapi pemerintah perlu menjelaskan bagaimana pemenuhannya direncanakan dan dibiayai, termasuk jika anggarannya berada pada rekening lain.
Di sisi lain, belanja penunjang juga perlu dilihat secara proporsional. Belanja makanan dan minuman rapat pada Dinas Kesehatan mencapai Rp3,58 miliar, jamuan tamu pada Sekretariat Daerah Rp3,74 miliar, dan perjalanan dinas biasa pada Sekretariat DPRD Rp20,96 miliar. Total ketiganya mencapai Rp28,28 miliar.
Rapat, penerimaan tamu, dan perjalanan dinas merupakan bagian dari aktivitas pemerintahan, sehingga tidak tepat jika langsung dianggap sebagai pemborosan. Namun, pemerintah perlu menjelaskan jumlah kegiatan, standar biaya, kebutuhan perjalanan, serta manfaat yang diharapkan. Kegiatan yang terus berulang dapat terasa wajar hanya karena sudah menjadi kebiasaan, padahal setiap tahun kebutuhannya tetap perlu dievaluasi.
Akuntabilitas Dimulai dari Alasan di Balik Angka
Berbagai pos tersebut memiliki karakter dan dasar penghitungan berbeda. Karena itu, semuanya tidak bisa langsung dianggap sebagai masalah yang sama. Namun, ada satu pertanyaan yang menghubungkannya: seberapa kuat alasan di balik setiap angka yang diajukan?
Untuk honorarium TAPD hampir Rp1 miliar, publik perlu memahami beban kerja dan ukuran hasilnya. Untuk target PAD yang meningkat tajam, publik perlu melihat strategi yang realistis. Untuk belanja operasional bernilai besar, publik berhak mengetahui rincian kebutuhan dan dasar kewajarannya. Sementara untuk pelayanan dasar, yang terpenting adalah kejelasan mengenai bagaimana kebutuhan masyarakat benar-benar dibiayai.
Jawaban bahwa anggaran telah melalui tahapan pembahasan belum cukup. Kepatuhan terhadap prosedur memang penting, tetapi akuntabilitas juga menuntut penjelasan mengenai pertimbangan substantif yang melandasi keputusan.
Besarnya honorarium TAPD sendiri tidak membuktikan bahwa perencanaan telah berjalan baik atau buruk. Namun, alokasi tersebut wajar menimbulkan harapan bahwa proses penyusunan anggaran dilakukan dengan ketelitian yang sepadan, terlebih ketika rancangan yang sama memuat target pendapatan yang menantang dan sejumlah belanja yang memerlukan penjelasan.
Masyarakat tidak menuntut semua keputusan selalu benar sejak awal. Yang dibutuhkan adalah proses yang terbuka terhadap pertanyaan, bersedia mengoreksi asumsi, dan mampu menjelaskan pilihan-pilihan anggarannya secara masuk akal.
Baca juga: Paripurna RAPBD 2027, PKB Soroti Dukungan Pesantren dan Dampak Investasi Data Center AI
Pada akhirnya, APBD bukan sekadar kumpulan angka. Di dalamnya terdapat keputusan tentang kebutuhan mana yang didahulukan, risiko mana yang diperhitungkan, dan manfaat mana yang diberikan kepada masyarakat.
Jika hampir Rp1 miliar dialokasikan untuk proses perencanaan, keberhasilannya semestinya tidak berhenti pada tersusunnya dokumen. Ukurannya juga terletak pada ketepatan keputusan, kewajaran target, dan manfaat yang dapat dipertanggungjawabkan kepada publik.
Oleh: Agus Sanusi, M. Psi.
Praktisi Psikologi dan Pengamat Sosial Kebijakan
Respon (1)